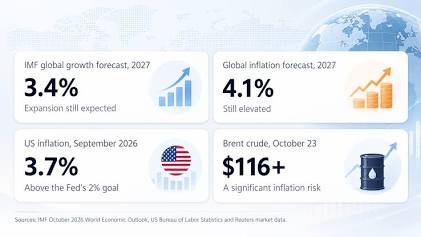
삼성전자·SK하이닉스·반도체 소부장부터 바이오·로봇·전력 인프라까지, 2027년 투자 지도를 그려 보자.
2026년 하반기가 지나가고 있다. 이제 투자자들은 올해의 성과를 돌아보는 동시에 2027년에는 어떤 산업이 주식시장을 주도할지 고민하기 시작했다.
최근 시장에서 자주 들리는 이야기가 있다.
“반도체 다음은 바이오다.”
“삼성전자와 SK하이닉스의 상승 여력보다 이제는 반도체 소부장 기업을 살펴봐야 한다.”
“AI 산업이 발전할수록 결국 로봇이 세상을 바꿀 것이다.”
“AI 데이터센터가 늘어나면 전력기기와 에너지 인프라가 새로운 주도 산업이 될 것이다.”
이런 이야기들은 어디에서 나온 것일까? 단순히 주식시장에서 순환매가 나타날 것이라는 기대 때문일까? 아니면 실제 산업의 변화와 기업의 실적 전망에 근거한 것일까?
글로벌 투자기관과 애널리스트들의 분석, 블룸버그의 시장 관점, 주요 산업 자료를 종합해 2027년 주목할 만한 산업과 관련 기업을 살펴보자.
먼저 한 가지 원칙을 세우자.
유망한 산업과 유망한 주식은 같은 말이 아니다.
산업이 성장해도 개별 기업이 그 성장의 혜택을 충분히 누리지 못할 수 있다. 좋은 기업이라도 주가가 미래의 기대를 지나치게 반영하고 있다면 투자 수익률은 낮을 수 있다.
따라서 이번 글의 목적은 무조건 사야 할 종목을 고르는 것이 아니라, 2027년에 어떤 산업을 공부하고 어떤 기업의 실적을 추적해야 할지 투자 지도를 만드는 데 있다.
작성 기준일: 2026년 10월 28일. 아래 내용은 공개된 산업 전망과 시장 분석을 바탕으로 한 정보 제공용 글이며, 개별 종목의 매수·매도를 권유하지 않는다.
1. 2027년에도 반도체가 중심일까?
결론부터 말하면, 반도체가 2027년에 갑자기 시장의 중심에서 사라질 것이라고 단정할 근거는 부족하다.
AI 산업의 성장은 여전히 반도체 수요와 밀접하게 연결돼 있다. AI 모델을 학습시키고 서비스를 운영하려면 고성능 연산 칩과 메모리, 네트워크 장비가 필요하다. 데이터센터가 커질수록 전력과 냉각 설비, 첨단 패키징과 검사 장비의 중요성도 커진다.
가트너는 2026년 7월 발표한 전망에서 반도체 제조 설비 관련 자본 지출이 2027년에도 증가할 것으로 예상했다. 국제반도체장비재료협회(SEMI) 역시 AI용 첨단 공정과 메모리, 검사 및 패키징 기술에 대한 투자 확대를 바탕으로 반도체 제조 장비 시장이 성장할 것으로 전망했다.
이러한 전망은 반도체 산업의 성장 동력이 2027년에도 이어질 가능성을 뒷받침한다.
그렇다면 왜 일부 투자자들은 삼성전자와 SK하이닉스보다 반도체 소부장 기업에 관심을 가져야 한다고 이야기할까?
여기에는 몇 가지 이유가 있다.
첫째, 반도체 제조사들이 생산능력을 확대하면 장비와 소재, 검사 부품에 대한 수요가 증가할 수 있다.
둘째, AI 반도체가 복잡해질수록 첨단 패키징과 테스트 기술의 중요성이 커진다. GPU와 HBM을 연결하고 고성능 반도체의 품질을 검증하는 과정에서 새로운 기술과 장비가 필요해질 수 있다.
셋째, 이미 시장의 관심을 많이 받은 대형 반도체 기업과 비교해 일부 소부장 기업은 다른 성장 동력이나 기업가치 평가 요인을 가질 수 있다.
그러나 여기서 주의해야 할 점이 있다.
반도체 설비투자가 증가한다고 모든 소부장 기업의 실적이 좋아지는 것은 아니다. 어떤 장비를 공급하는지, 특정 고객사에 얼마나 의존하는지, 기술 경쟁력이 있는지, 신규 주문이 실제 매출과 이익으로 이어지는지에 따라 기업별 성과가 달라진다.
또한 설비투자가 크게 증가한 뒤에는 공급 과잉이 나타날 수도 있다.
따라서 2027년 반도체 투자에서는 단순히 반도체라는 이름보다 다음 질문이 중요하다.
- AI 관련 설비투자가 실제로 계속 증가하는가?
- HBM과 첨단 패키징, 검사 장비 등 어떤 분야에서 공급 제약이 나타나는가?
- 해당 기업의 수주가 매출과 영업이익으로 연결되고 있는가?
- 현재 주가는 앞으로의 실적 증가를 얼마나 반영하고 있는가?
2027년 반도체 투자의 핵심은 반도체를 버리는 것이 아니라, 반도체 안에서 성장의 중심이 어디로 이동하는지 찾는 것이다.
2. 바이오가 반도체 다음 주도 산업으로 거론되는 이유
그렇다면 바이오는 왜 새로운 관심 산업으로 거론될까?
바이오 산업에는 몇 가지 장기적인 성장 동력이 존재한다.
첫째, 비만 치료제 시장의 성장
비만 치료제는 최근 제약·바이오 산업에서 가장 큰 관심을 받는 분야 중 하나다. 비만과 당뇨 치료를 넘어 관련 질환 관리와 차세대 치료제 개발까지 시장의 관심이 확대되고 있다.
골드만삭스 리서치는 2026년 7월 비만 치료제 시장의 성장과 제약·바이오 기업의 혁신, 인수·합병 증가를 주목했다. 특히 차세대 비만 치료제와 경구용 치료제의 개발은 향후 시장의 중요한 변수다.
다만 현재 시장의 높은 기대가 모든 관련 기업의 미래 이익을 보장하는 것은 아니다. 임상 결과와 경쟁 제품, 약가, 생산능력, 보험 적용 여부 등을 함께 살펴봐야 한다.
둘째, 대형 제약사의 신약 확보 경쟁
제약회사는 기존에 판매하던 의약품의 특허가 만료되면 제네릭이나 바이오시밀러와 경쟁해야 할 수 있다. 기존 제품의 매출을 유지하기 위해서는 새로운 의약품을 개발하거나 외부 기업의 기술을 도입해야 한다.
이 과정에서 유망한 신약 후보물질이나 플랫폼 기술을 보유한 바이오기업에 인수·합병과 기술이전 기회가 생길 수 있다.
그러나 기술이전 계약을 체결했다는 사실만으로 거액의 수익이 확정되는 것은 아니다. 계약금, 개발 단계별 마일스톤, 상업화 이후 로열티를 구분해야 하며, 임상시험이 실패할 가능성도 고려해야 한다.
셋째, AI와 바이오의 결합
AI는 신약 후보물질 발굴, 단백질 구조 분석, 임상시험 설계, 환자 데이터 분석 등에 활용될 수 있다.
AI가 신약 개발의 일부 과정을 효율화한다면 개발 기간과 비용을 줄일 가능성이 있다. 반대로 AI 기술을 도입했다는 사실만으로 실제 의약품 개발 성공률이 높아진다고 단정할 수는 없다.
중요한 것은 AI를 활용한다는 홍보 문구가 아니라, 실제 연구 결과와 임상 데이터, 개발 비용, 상업화 가능성이다.
그렇다면 바이오가 2027년의 주도 산업이 될까?
가능성은 있다. 하지만 모든 바이오기업을 같은 방식으로 평가해서는 안 된다.
바이오 산업에는 안정적인 매출을 기반으로 사업을 확장하는 기업도 있지만, 아직 임상시험이나 기술이전에 성공해야 기업가치를 입증할 수 있는 기업도 있다.
특히 금리가 높아지면 미래의 성공 가능성에 의존하는 기업은 자금 조달 비용과 기업가치 평가 측면에서 압박을 받을 수 있다. 블룸버그 뉴스가 2026년 10월 보도한 바이오주 관련 분석에서도 미국 국채금리 상승이 임상 성공 여부에 크게 의존하는 기업들의 투자 매력을 낮출 수 있다는 우려가 제기됐다.
따라서 바이오를 공부한다면 다음 세 분야를 구분해 살펴보는 것이 좋다.
- 바이오의약품 생산·위탁개발생산(CDMO): 생산능력, 고객사 확보, 가동률과 수익성
- 바이오시밀러·상업화 의약품: 실제 매출, 시장점유율, 제품 경쟁력과 수익성
- 신약 개발·플랫폼 바이오: 임상 단계, 기술이전 계약의 조건, 현금 보유액과 추가 자금 조달 가능성
바이오는 분명히 공부할 가치가 있는 산업이다. 다만 ‘반도체 다음은 바이오’라는 한 문장으로 결론을 내리기보다, 어떤 바이오기업이 실제로 돈을 벌 수 있는지 구분하는 작업이 먼저다.
3. 로봇: AI가 화면 밖으로 나오는 시대
로봇이 주목받는 이유는 AI의 활용 범위가 디지털 세계에서 실제 물리적 세계로 넓어지고 있기 때문이다.
지금까지 AI는 주로 정보를 검색하고, 글을 작성하고, 데이터를 분석하는 데 활용됐다. 하지만 앞으로는 AI가 로봇과 결합해 물건을 옮기고, 제품을 조립하고, 창고를 관리하고, 자동차를 운전하는 등 실제 행동을 수행하는 방향으로 발전할 수 있다.
이러한 흐름을 흔히 ‘피지컬 AI(Physical AI)’라고 부른다.
JP모건은 2026년 8월 로봇 산업을 장기적인 AI 투자 기회로 분석하면서도, 휴머노이드 로봇의 안전성, 신뢰성, 실제 환경에서의 작동 능력이 대규모 상용화의 중요한 과제라고 지적했다.
로봇 산업의 기회는 다음과 같이 나눠 볼 수 있다.
산업용 로봇과 자동화
공장과 물류센터에서는 생산성 향상, 인건비 절감, 안전성 개선을 위해 자동화가 활용된다. 실제 고객이 설비를 구매하고 반복적으로 주문한다는 점에서 상용화 수준을 확인하기 상대적으로 쉽다.
휴머노이드 로봇
사람과 비슷한 형태로 설계된 로봇은 기존의 자동화 설비가 수행하기 어려운 작업을 담당할 가능성이 있다.
그러나 사람처럼 생겼다는 사실이 곧 높은 생산성이나 상업적 성공을 의미하지는 않는다. 로봇이 실제 현장에서 얼마나 오랫동안 안정적으로 작동하는지, 유지보수 비용은 얼마인지, 기존 설비보다 경제성이 있는지를 검증해야 한다.
로봇 부품과 핵심 기술
로봇 산업의 성장으로 수혜를 얻는 기업이 반드시 완제품 로봇 제조사인 것은 아니다.
모터, 감속기, 센서, 제어기, 구동 장치, 산업용 소프트웨어 등 다양한 부품과 기술이 필요하다. 다만 특정 부품을 공급한다는 사실만으로 장기적인 수혜가 확정되는 것은 아니다. 실제 고객사와 공급 계약, 기술 차별성, 가격 경쟁력을 확인해야 한다.
로봇은 2027년 이후를 바라보는 장기 성장 산업으로 공부할 가치가 있다. 그러나 기술의 가능성과 기업의 매출 성장 사이에는 시간이 필요할 수 있다.
로봇은 장기적인 잠재력이 큰 산업이지만, 단기 실적과 주가를 연결할 때는 상용화 수준을 반드시 확인해야 한다.
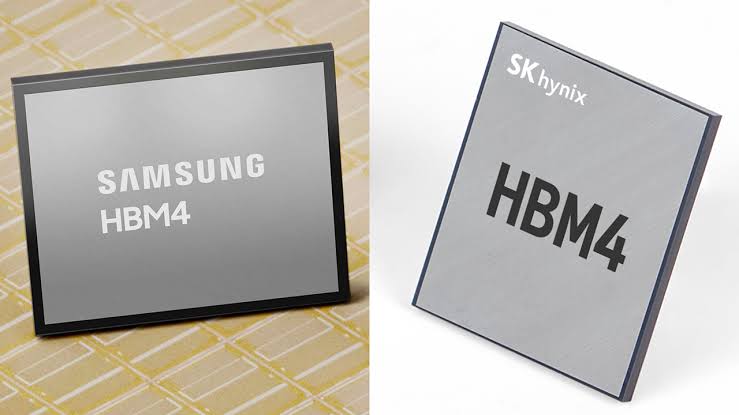
4. 반도체 소부장: 대형주 이후의 기회를 찾을 수 있을까?
반도체 소부장은 반도체를 만드는 데 필요한 소재·부품·장비를 공급하는 산업이다.
삼성전자나 SK하이닉스가 반도체를 생산하려면 제조 장비, 검사 장비, 공정 소재, 정밀 부품 등이 필요하다. 생산 기술이 복잡해지고 반도체 구조가 고도화될수록 특정 공정과 장비의 중요성이 커질 수 있다.
특히 AI 반도체에서는 HBM, 첨단 패키징, 고성능 테스트 장비 등이 중요한 관심 분야다.
SEMI는 2026년 7월 발표한 전망에서 AI용 첨단 공정과 메모리, 테스트 및 패키징 장비에 대한 투자가 반도체 제조 장비 시장의 성장을 뒷받침할 것으로 전망했다.
국내 투자자가 소부장을 살펴볼 때는 기업의 사업 구조를 먼저 이해하는 것이 좋다.
- 한미반도체: 반도체 패키징 관련 장비와 기술
- HPSP: 반도체 공정용 고압 수소 어닐링 장비
- ISC: 반도체 테스트 소켓 등 테스트 부품
- 테크윙: 반도체 검사·테스트 관련 장비
이 기업들은 서로 다른 기술과 시장에 노출돼 있다. 위 목록은 공부를 시작하기 위한 예시이지, 2027년 수익률이 높을 것이라는 순위나 매수 추천이 아니다.
각 기업을 분석할 때는 다음 사항을 살펴봐야 한다.
- AI와 HBM 관련 매출 비중이 얼마나 되는가?
- 주요 고객사가 설비투자를 늘리고 있는가?
- 수주가 실제 매출과 영업이익으로 연결되는가?
- 경쟁사 대비 기술적 우위와 가격 결정력이 있는가?
- 고객사 집중도와 해외 경쟁, 공급 과잉 위험은 어느 정도인가?
- 현재 주가가 향후 실적 증가를 과도하게 반영하고 있지는 않은가?
소부장 기업은 특정 공정의 기술적 병목을 해결할 때 큰 기회를 얻을 수 있다. 반대로 고객사의 투자 일정이 바뀌거나 기술 표준이 달라지면 실적 전망도 크게 달라질 수 있다.
따라서 소부장 투자의 핵심은 단순히 ‘삼성전자보다 작은 기업을 찾는 것’이 아니다.
AI 반도체 생산에서 반드시 필요한 기술을 보유하고, 그 기술이 실제 매출과 이익으로 연결되는 기업을 찾는 것이다.
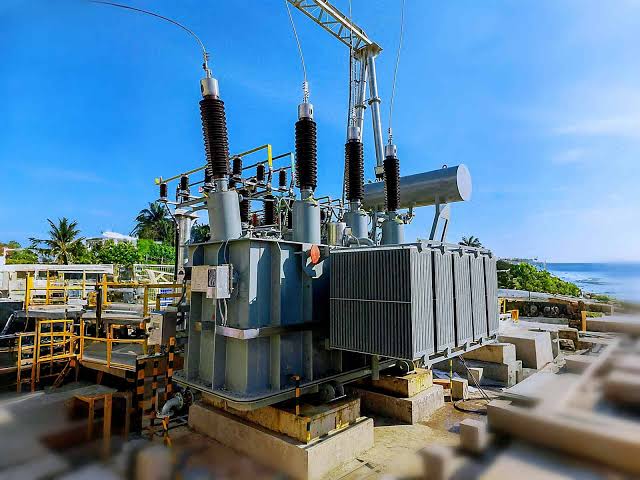
5. 전력 인프라: AI 시대의 또 다른 병목
AI 산업을 이야기할 때 GPU와 메모리에만 집중하면 중요한 부분을 놓칠 수 있다.
데이터센터가 커지면 전력 소비가 증가한다. 전력 공급과 송배전 설비, 변압기, 전력 관리 시스템, 냉각 설비가 뒷받침되지 않으면 아무리 강력한 반도체를 확보해도 데이터센터를 계획대로 운영하기 어렵다.
이 때문에 전력 인프라는 AI 산업의 성장과 연결되는 중요한 분야다.
AI 데이터센터뿐 아니라 전력망 현대화, 산업 자동화, 에너지 저장 시스템, 전력 수요의 변화도 관련 산업의 투자 요인이 될 수 있다.
국내에서 공부할 만한 기업의 예로는 다음과 같은 회사들이 있다.
- LS ELECTRIC: 전력기기와 전력 자동화
- HD현대일렉트릭: 변압기 등 전력기기
- 효성중공업: 전력기기와 전력 인프라 관련 사업
다만 전력 인프라 산업 역시 주가가 이미 크게 상승했다면 기대수익률이 낮아질 수 있다. 수주잔고가 늘어나는지, 수익성이 개선되는지, 생산능력 확대가 가능한지, 원자재 가격과 납기 문제가 없는지를 확인해야 한다.
AI 산업의 확장은 반도체 기업에만 기회를 주는 것이 아니다. AI를 실제로 운영하기 위해 필요한 물리적 기반을 제공하는 기업에도 기회가 생길 수 있다.
6. 그렇다면 2027년에는 어떤 산업을 우선적으로 공부해야 할까?
여러 산업을 동시에 공부하기 어렵다면 다음과 같이 우선순위를 정할 수 있다.
산업2027년 주목할 이유가장 중요한 확인 사항
| 반도체·소부장 | AI 인프라와 메모리, 첨단 공정 투자 | 설비투자의 지속성, 수주와 이익 |
| 전력 인프라 | 데이터센터 전력 수요와 전력망 투자 | 수주잔고, 마진, 생산능력 |
| 바이오·헬스케어 | 신약 혁신, 비만 치료제, 기술이전과 인수·합병 | 임상 결과, 실제 매출, 현금흐름 |
| 로봇·자동화 | 피지컬 AI와 산업 현장 자동화 | 상용화 속도, 고객 확보, 원가 |
| AI 네트워크·첨단 패키징 | 연산 장치 간 데이터 이동과 시스템 성능 | 기술 채택, 고객사 투자, 수익성 |
이 표는 향후 주가 상승률을 예측한 순위가 아니다. 산업의 성장 근거와 확인해야 할 위험을 기준으로 공부 순서를 정리한 것이다.
개인적으로 2027년 투자 공부의 출발점은 반도체와 소부장, 전력 인프라라고 생각한다. 이 세 분야는 AI 데이터센터와 반도체 생산 확대라는 공통된 투자 흐름으로 연결돼 있기 때문이다.
바이오는 별도의 성장 동력을 가진 산업으로 함께 공부할 가치가 있다. 다만 기업별 임상 단계와 현금흐름의 차이가 크므로, 실적이 확인된 기업과 미래의 성공 가능성에 크게 의존하는 기업을 구분해야 한다.
로봇은 장기적인 성장 가능성에 주목하되, 실제 상용화와 매출이 확인되는 기업부터 살펴보는 편이 합리적이다.
7. 글로벌 투자기관들은 무엇을 경계하고 있을까?
글로벌 투자기관들의 전망에서 공통적으로 살펴볼 부분은 성장 가능성만이 아니다. 투자 집중도와 기업가치 평가, 실제 이익 창출 능력도 중요한 판단 기준이다.
JP모건자산운용은 2026년 4분기 글로벌 주식 전망에서 AI 투자가 기업 이익 증가의 중요한 동력으로 작용하고 있다고 평가하면서도, 특정 테마에 대한 쏠림을 관리하기 위해 투자 스타일과 지역을 다변화할 필요성을 제시했다.
블랙록 역시 AI 관련 투자의 기회가 반도체에만 머물지 않고 전력, 로봇, 헬스케어 등으로 확장될 수 있다고 분석했다.
블룸버그 인덱스의 2026년 전망 자료에서도 AI 중심 주식과 비교해 상대적으로 관심이 덜했던 로봇 관련 지수의 회복 가능성과 인프라·에너지 분야로의 관심 확대가 언급됐다.
이러한 관점은 투자자에게 중요한 시사점을 준다.
새로운 산업이 주목받는다고 해서 기존 산업을 반드시 팔아야 하는 것은 아니다. 오히려 한 산업에만 집중된 포트폴리오를 점검하고, 서로 다른 수익 동력을 가진 기업들을 비교하는 것이 중요할 수 있다.
또한 전문가의 전망은 서로 다를 수 있다. 어떤 기관은 반도체의 실적 성장 지속성을 강조하고, 다른 기관은 헬스케어의 상대적 매력이나 로봇의 장기적인 성장 가능성에 주목한다.
이러한 차이는 누군가 반드시 틀렸다는 뜻이 아니다. 분석의 시간 범위와 가정, 기업가치 평가 방식이 서로 다를 수 있다는 뜻이다.
따라서 전문가의 전망을 읽을 때는 결론만 가져오지 말고 그 결론을 뒷받침하는 가정이 무엇인지 확인해야 한다.
8. 2027년 투자에서 반드시 점검해야 할 세 가지 위험
첫째, 금리와 자금 조달 비용
금리가 높아지면 미래의 성장 기대에 의존하는 기업의 기업가치 평가가 낮아질 수 있다. 특히 아직 이익을 충분히 창출하지 못하는 바이오기업이나 상용화 초기 단계의 로봇기업은 자금 조달 환경에 민감할 수 있다.
둘째, 실적과 주가의 괴리
매출과 이익이 증가해도 주가가 하락할 수 있다. 시장이 이미 더 높은 성장률을 기대하고 있었다면 실제 실적이 기대에 미치지 못할 수 있기 때문이다.
산업의 성장률만 보는 대신, 기업의 이익 증가율과 현재 주가에 반영된 기대를 함께 살펴봐야 한다.
셋째, 테마에 대한 과도한 쏠림
반도체, 바이오, 로봇이라는 이름이 붙었다고 모든 기업이 같은 성장 기회를 누리는 것은 아니다. 사업 내용이 비슷해 보여도 기술력과 재무 상태, 고객사, 수익성이 크게 다를 수 있다.
특히 시장의 관심이 급격히 몰릴 때는 실제 사업의 변화보다 주가가 먼저 움직일 수 있다. 테마가 강하다는 이유만으로 기업의 가치를 평가해서는 안 된다.
9. 2027년을 준비하는 개인 투자자의 공부 방법
2027년의 유망 산업을 찾으려면 전망 기사를 읽는 것만으로는 부족하다. 산업의 변화가 실제 기업의 실적에 어떻게 반영되는지 지속적으로 확인해야 한다.
첫 번째 단계는 산업별로 대표 기업을 3~5개 선정하는 것이다. 반도체와 소부장, 바이오, 로봇, 전력 인프라에서 각각 기업을 고르고 사업 구조를 비교한다.
두 번째 단계는 분기별 실적을 확인하는 것이다. 매출, 영업이익, 영업이익률, 현금흐름, 설비투자, 수주잔고 등을 기록하면 기업의 변화가 보이기 시작한다.
세 번째 단계는 전망과 실제 결과를 비교하는 것이다. 증권사 애널리스트들이 어떤 근거로 실적을 예상했는지, 실제 실적이 예상에 부합했는지 살펴본다.
네 번째 단계는 주가와 기업가치를 따로 분석하는 것이다. 좋은 기업을 찾는 것과 적절한 가격에 투자하는 것은 다른 과제다.
마지막으로 한 가지 전망에만 의존하지 않는다. AI 투자가 계속 확대되는 경우뿐 아니라 투자가 둔화하거나 금리가 높게 유지되는 경우도 생각해 본다. 여러 상황에서 기업의 이익과 재무 상태가 어떻게 달라질지 점검하는 것이다.
이러한 과정을 반복하면 단순히 유행하는 종목을 따라가는 것에서 벗어나 산업의 변화를 근거로 판단하는 힘을 기를 수 있다.
결론: 반도체 다음을 찾기보다, 성장의 다음 경로를 찾아라
2027년에는 어떤 산업이 주식시장을 주도할까?
바이오가 반도체를 대신할 수도 있고, 로봇과 전력 인프라가 시장의 새로운 관심을 받을 수도 있다. 반도체 역시 AI 투자와 고성능 메모리, 첨단 패키징의 수요에 힘입어 중요한 위치를 유지할 가능성이 있다.
그러나 지금 단계에서 어느 한 산업이 반드시 다음 주도주가 될 것이라고 단정하는 것은 적절하지 않다.
오히려 중요한 것은 AI와 산업 자동화, 의료 혁신 같은 장기적인 변화가 어떤 기업의 매출과 이익으로 연결되는지 확인하는 일이다.
2027년을 준비한다면 다음 다섯 가지를 관심 산업으로 살펴보자.
- 반도체·소부장: AI 반도체와 첨단 제조 투자가 실제 실적으로 이어지는가?
- 전력 인프라: 데이터센터와 전력망 투자가 지속적인 수주와 이익으로 연결되는가?
- 바이오·헬스케어: 신약 혁신과 기술이전이 실제 매출과 현금흐름을 만들어 내는가?
- 로봇·자동화: 기술의 가능성이 실제 고객과 상업적 수요로 이어지는가?
- AI 네트워크·첨단 패키징: AI 시스템의 새로운 병목을 해결하는 기업이 누구인가?
2027년의 기회는 반드시 새로운 산업에서만 나오는 것은 아니다. 이미 주목받는 산업 안에서도 시장이 충분히 평가하지 못한 기술과 사업을 가진 기업이 있을 수 있다.
투자에서 중요한 것은 다음 유행을 가장 먼저 맞히는 것이 아니라, 변화가 실제 실적으로 이어지는 기업을 찾아내는 것이다.
산업의 흐름을 이해하고, 기업의 숫자를 확인하고, 주가에 반영된 기대를 점검하자. 그것이 2027년을 준비하는 가장 현실적인 출발점이다.
참고 자료
- J.P. Morgan Asset Management — Global Equity Views 4Q 2026 (2026년 10월)
- BlackRock — Thematic Investing: How the AI Economy Is Expanding (2026년 8월)
- Bloomberg Professional Services — Indices 2026 Outlook: Equity
- Gartner — Forecast: Semiconductor Capital Spending, Wafer Fab Equipment and Capacity, Worldwide, 2Q26 (2026년 7월)
- SEMI — Global Semiconductor Equipment Sales Forecast to Reach a Record $229 Billion in 2028 (2026년 7월)
- Goldman Sachs Research — Biotech Stocks Are Projected to Extend Rally amid Innovation and M&A (2026년 7월)
- Bloomberg News — All-or-Nothing Biotech Bets Dented by Rising Treasury Yields (2026년 10월)
- J.P. Morgan Private Bank — Robotics: The Next Big Frontier in AI (2026년 8월)
- Forrester — Predictions 2027: Automation Initiatives Become More Considered (2026년 10월)
전망 자료는 작성 시점과 가정에 따라 달라질 수 있다. 개별 기업의 최신 실적, 밸류에이션, 공시와 원문 자료를 확인한 뒤 투자 판단에 활용하는 것이 바람직하다.
'주식 공부' 카테고리의 다른 글
| 반도체 전망 2026~2027: 삼성전자·SK하이닉스·엔비디아 반도체 주가는 끝물인가? (0) | 2026.10.29 |
|---|---|
| SK하이닉스 126만·삼성전자 21만 급락장 진단: 블룸버그 AI 전망과 반도체 대장주 바닥 전략 (0) | 2026.10.19 |
| SK하이닉스·삼성전자우 급락장 진단: 파동 이론으로 본 바닥 확인과 반도체 대장주 대응 전략 (0) | 2026.10.18 |
| 환율이란 무엇인가? 원·달러 환율 상승과 하락이 물가·주식·내 자산에 미치는 영향 (0) | 2026.09.22 |
| 주식 차트 보는 법|종가·고가·저가의 의미와 변동폭 쉽게 이해하기 (0) | 2026.09.13 |


